اطلاعیه شماره 39 سازمان امور مالیاتی کشور | الزامات صدور صورتحساب الکترونیکی فروش ارز
صدور صورتحساب الکترونیکی ارز با الگوی شماره 2 نیازمند رعایت ساختار دقیق ردیفبندی برای اسکناس و حواله، استفاده از شناسههای معتبر سامانه مالیاتی و درج مبالغ به ریال بر اساس نرخ بانک مرکزی است.
صورتحساب الکترونیکی ارز | الگوی شماره 2 راهنمای جامع
صدور صورتحساب الکترونیکی ارز با الگوی شماره 2 یکی از الزامات مهم مودیان فعال در حوزه خرید و فروش ارز است. رعایت نکات فنی و قانونی این الگو، از بروز خطا در سامانه مالیاتی و تبعات احتمالی جلوگیری میکند.
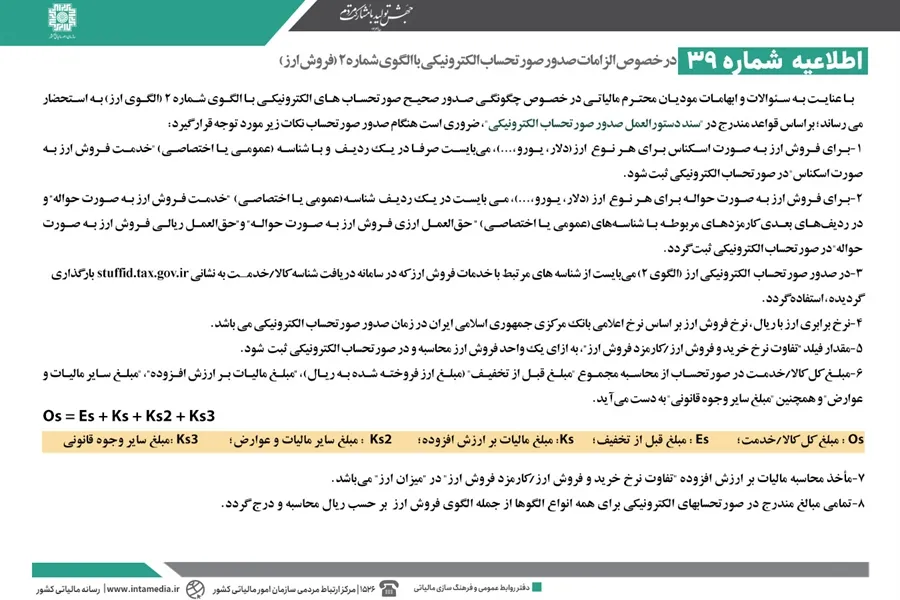
- فروش ارز اسکناس: ثبت در یک ردیف با شناسه «خدمت فروش ارز به صورت اسکناس»
- فروش ارز حواله: ثبت در چند ردیف شامل خدمت اصلی و کارمزدهای ارزی و ریالی
- نرخ برابری ارز بر اساس نرخ اعلامی بانک مرکزی در زمان صدور صورتحساب
- تمامی مبالغ صورتحساب بر حسب ریال درج میشود
- شناسههای کالا/خدمت از سامانه stuffid.tax.gov.ir دریافت میگردد
الگوی شماره 2 چیست و چه کسانی مشمول آن هستند؟
الگوی شماره 2 صورتحساب الکترونیکی مخصوص معاملات ارزی طراحی شده است. صرافیها و سایر مودیانی که به خرید و فروش ارز میپردازند، موظفند معاملات خود را با این الگو در سامانه مالیاتی ثبت کنند. این الگو دارای فیلدها و قواعد خاصی است که با الگوهای عمومی صورتحساب الکترونیکی تفاوت دارد.
نحوه صدور صورتحساب برای فروش ارز اسکناس
در معاملات فروش ارز به صورت اسکناس — اعم از دلار، یورو یا هر ارز دیگری — باید تمام مبلغ معامله در یک ردیف واحد ثبت شود. شناسه این ردیف باید «خدمت فروش ارز به صورت اسکناس» باشد که میتوان از نوع عمومی یا اختصاصی آن استفاده کرد. ثبت هر نوع ارز در ردیف جداگانه مجاز نیست و باید در همان ردیف واحد لحاظ شود.
نحوه صدور صورتحساب برای فروش ارز حواله
فروش ارز به صورت حواله ساختار پیچیدهتری دارد و باید در چند ردیف مجزا ثبت شود:
- ردیف اول: شناسه «خدمت فروش ارز به صورت حواله»
- ردیفهای بعدی: کارمزدهای مربوطه با شناسههای زیر:
- «حقالعمل ارزی فروش ارز به صورت حواله»
- «حقالعمل ریالی فروش ارز به صورت حواله»
هر یک از این شناسهها میتوانند از نوع عمومی یا اختصاصی باشند و باید از سامانه دریافت شناسه کالا/خدمت اخذ شوند.
سامانه دریافت شناسه کالا و خدمت
تمامی شناسههای مرتبط با خدمات فروش ارز در سامانهای به نشانی stuffid.tax.gov.ir بارگذاری شدهاند. مودیان موظفند پیش از صدور صورتحساب، شناسههای معتبر را از این سامانه دریافت و در صورتحساب الکترونیکی ارز درج کنند. استفاده از شناسههای نامعتبر یا غیرمرتبط موجب رد صورتحساب خواهد شد.
نرخ برابری ارز و نحوه محاسبه مبالغ
نرخ فروش ارز
نرخ برابری ارز با ریال در صورتحساب الکترونیکی ارز، بر اساس نرخ فروش اعلامی بانک مرکزی جمهوری اسلامی ایران در زمان صدور صورتحساب تعیین میشود. این نرخ مبنای محاسبه مبلغ قبل از تخفیف (Es) قرار میگیرد.
فیلد تفاوت نرخ خرید و فروش ارز
مقدار فیلد «تفاوت نرخ خرید و فروش ارز / کارمزد فروش ارز» باید به ازای یک واحد ارز محاسبه و در صورتحساب درج شود. این فیلد همچنین ماخذ محاسبه مالیات بر ارزش افزوده است و در «میزان ارز» لحاظ میگردد.
فرمول محاسبه مبلغ کل
مبلغ کل کالا/خدمت در صورتحساب از فرمول زیر به دست میآید:
| نماد | شرح |
|---|---|
| Os | مبلغ کل کالا/خدمت |
| Es | مبلغ قبل از تخفیف (مبلغ ارز فروختهشده به ریال) |
| Ks | مبلغ مالیات بر ارزش افزوده |
| Ks2 | مبلغ سایر مالیات و عوارض |
| Ks3 | مبلغ سایر وجوه قانونی |
Os = Es + Ks + Ks2 + Ks3
واحد پولی مبالغ
تمامی مبالغ مندرج در صورتحسابهای الکترونیکی — در تمام الگوها از جمله الگوی فروش ارز — باید بر حسب ریال محاسبه و درج شوند.
یک صرافی 1000 دلار به صورت حواله میفروشد. در صورتحساب الکترونیکی ارز باید سه ردیف ثبت شود: ردیف اول با شناسه «خدمت فروش ارز به صورت حواله» و مبلغ معادل ریالی 1000 دلار بر اساس نرخ بانک مرکزی؛ ردیف دوم با شناسه «حقالعمل ارزی فروش ارز به صورت حواله»؛ و ردیف سوم با شناسه «حقالعمل ریالی فروش ارز به صورت حواله». تمام مبالغ به ریال درج میشوند.
مقایسه ساختار صورتحساب اسکناس و حواله
| نوع معامله | تعداد ردیف | شناسههای مورد نیاز |
|---|---|---|
| فروش ارز اسکناس | 1 ردیف | خدمت فروش ارز به صورت اسکناس |
| فروش ارز حواله | حداقل 3 ردیف | خدمت حواله + حقالعمل ارزی + حقالعمل ریالی |
سوالات متداول
آیا میتوان دلار و یورو را در یک ردیف ثبت کرد؟
خیر. هر نوع ارز باید در ردیف مجزا ثبت شود، اما برای هر نوع ارز تنها یک ردیف با شناسه مربوطه کافی است.
شناسههای خدمات فروش ارز را از کجا دریافت کنیم؟
از سامانه دریافت شناسه کالا/خدمت به نشانی stuffid.tax.gov.ir که شناسههای مرتبط با خدمات فروش ارز در آن بارگذاری شده است.
مبنای محاسبه مالیات بر ارزش افزوده در صورتحساب ارزی چیست؟
ماخذ محاسبه مالیات بر ارزش افزوده، «تفاوت نرخ خرید و فروش ارز / کارمزد فروش ارز» در «میزان ارز» است، نه کل مبلغ معامله.
جمعبندی
صدور صحیح صورتحساب الکترونیکی ارز با الگوی شماره 2 مستلزم رعایت دقیق ساختار ردیفبندی، استفاده از شناسههای معتبر سامانه مالیاتی، اعمال نرخ بانک مرکزی و درج تمام مبالغ به ریال است. تمایز میان فروش اسکناس و حواله در تعداد ردیفها و شناسههای مورد نیاز، نکته کلیدی است که مودیان باید در فرآیند صدور صورتحساب به آن توجه ویژه داشته باشند.